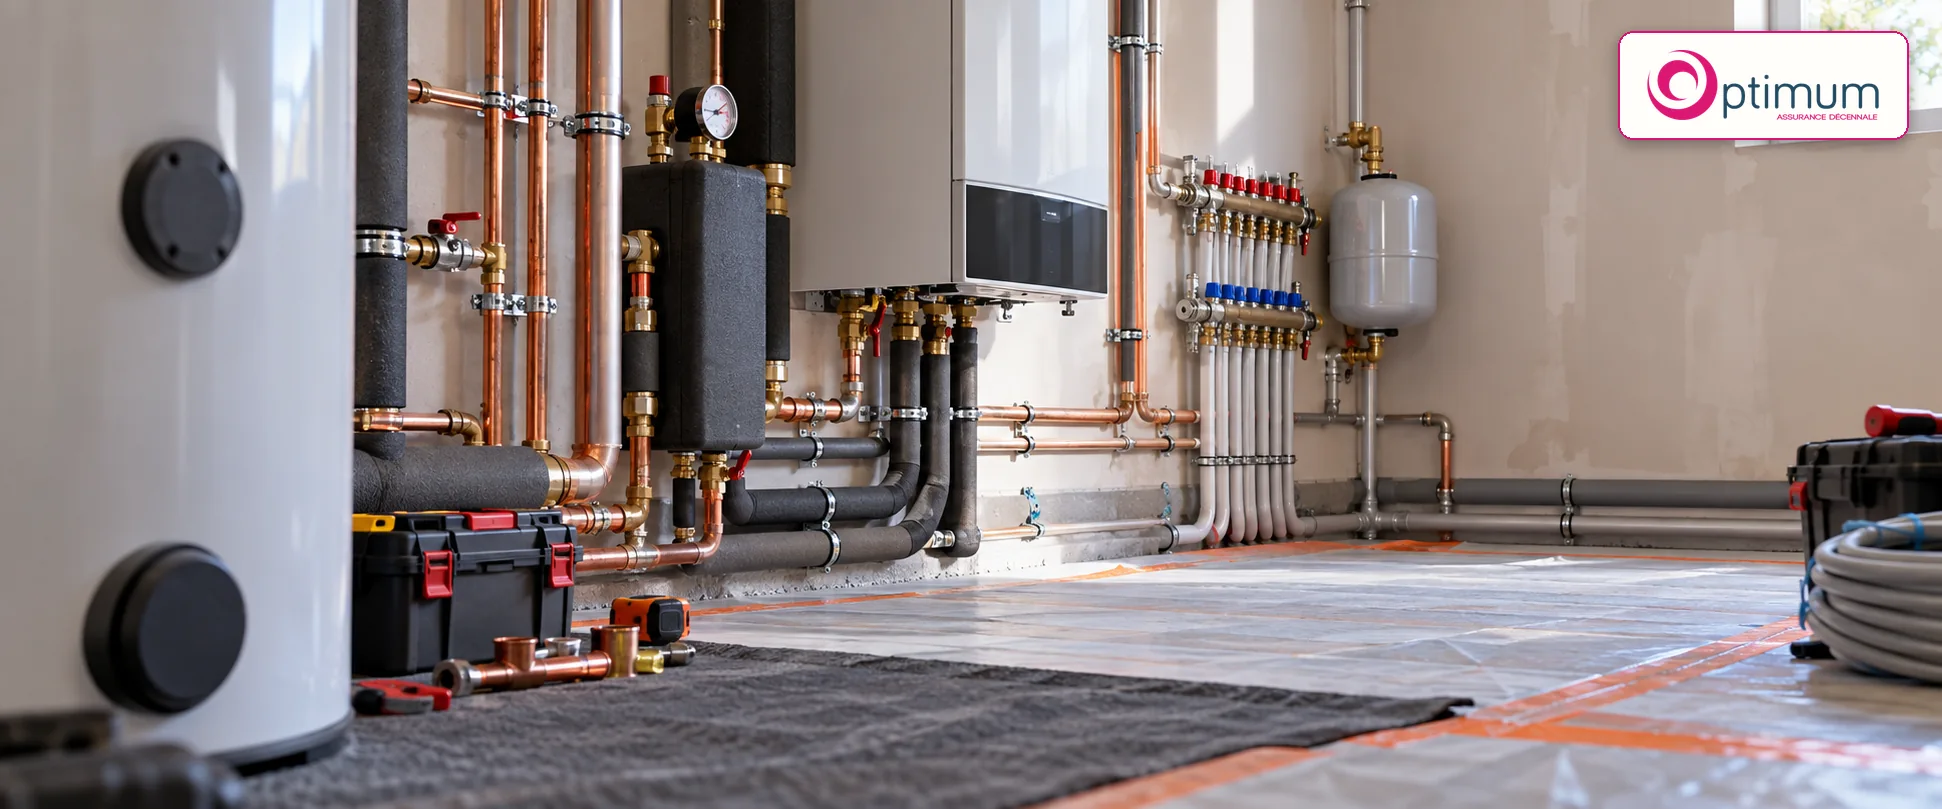
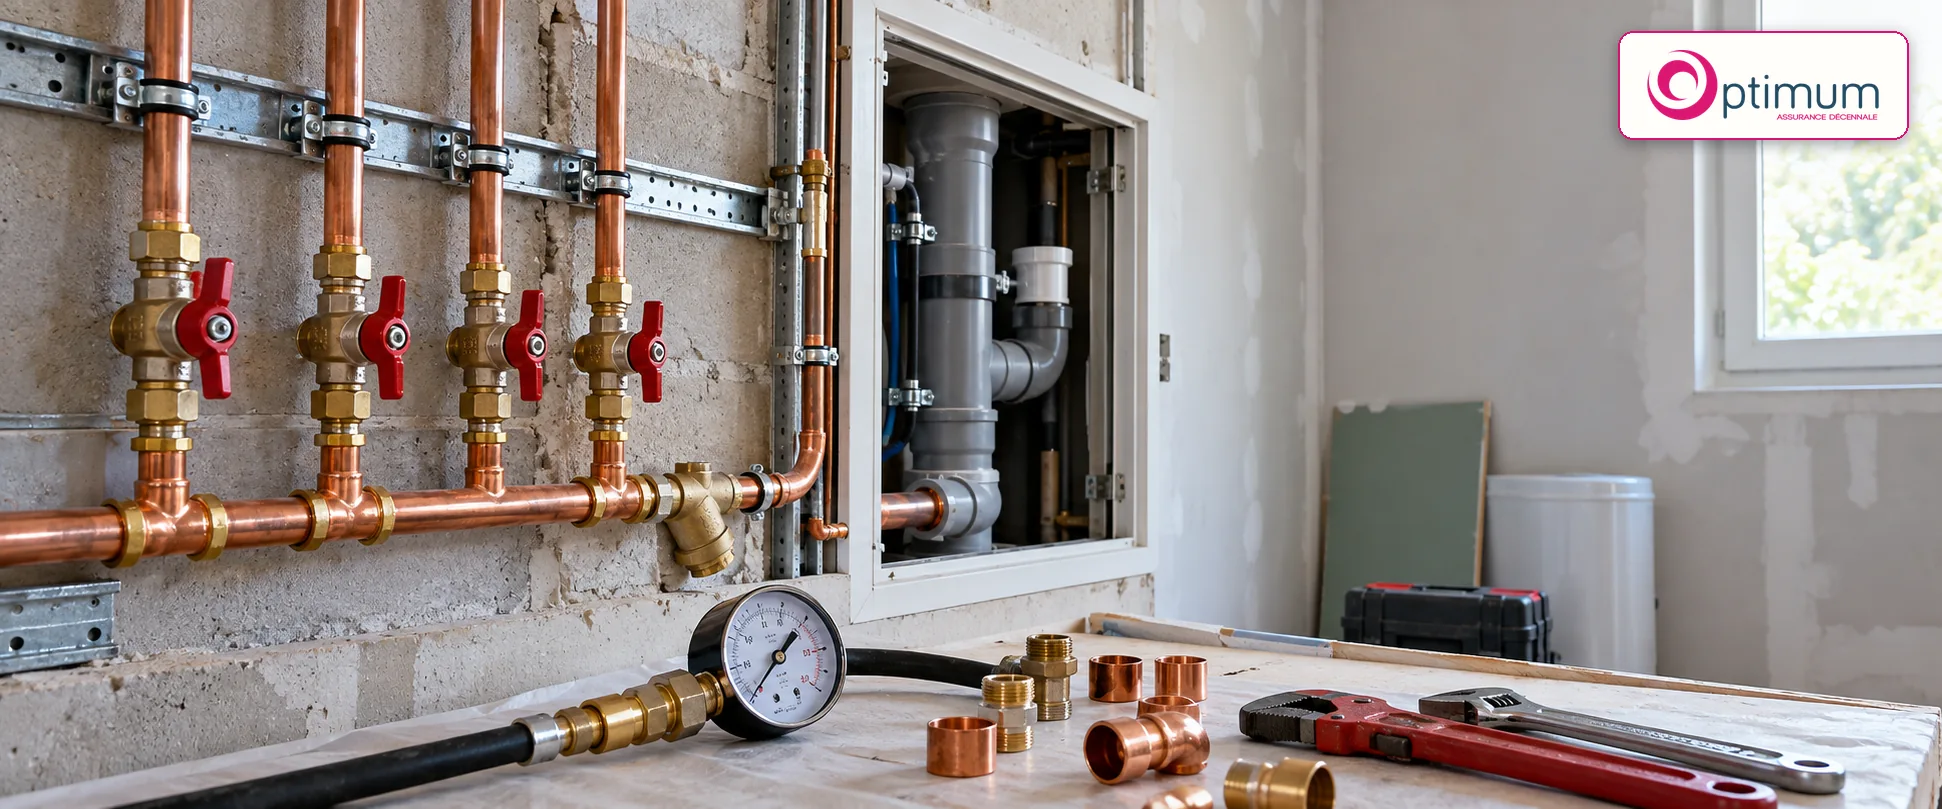
Un auto-entrepreneur exerçant comme plombier à Marseille ou dans les communes proches d’Aubagne doit souscrire une assurance décennale lorsqu’il réalise des travaux de construction ou de rénovation soumis à cette obligation. Cette couverture concerne principalement les interventions sur les réseaux d’eau, les évacuations et les équipements sanitaires intégrés à l’ouvrage.
Les activités habituellement déclarées par un plombier
Les travaux les plus fréquents incluent la pose de canalisations, le raccordement de sanitaires, l’installation de systèmes de chauffage individuel et les interventions sur les évacuations. Chaque activité doit correspondre précisément à celle déclarée dans le contrat, car une discordance peut limiter la prise en charge en cas de sinistre.
Points de vigilance pour les auto-entrepreneurs
Le statut d’auto-entrepreneur implique souvent un chiffre d’affaires limité et une expérience variable. Les assureurs examinent la formation initiale, les qualifications obtenues et les éventuels antécédents de sinistres ou de résiliation. La cohérence entre les travaux réellement réalisés et ceux mentionnés au contrat reste un critère important.
Les risques propres au métier de plombier
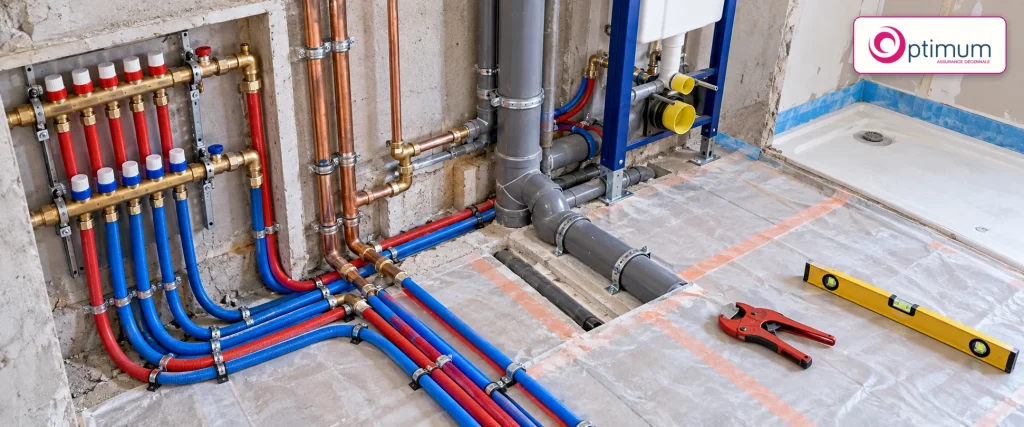
Les sinistres les plus courants concernent les fuites d’eau provoquant des dommages aux planchers, aux murs ou aux installations électriques. Les défauts d’étanchéité sur les réseaux enterrés ou les raccordements mal réalisés peuvent engager la responsabilité décennale lorsqu’ils compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination.
Critères examinés lors d’une demande
- Le chiffre d’affaires prévisionnel ou réalisé
- Les années d’expérience dans le métier
- Les techniques et matériaux utilisés
- La part de sous-traitance éventuelle
- Les garanties et franchises souhaitées
Optimum Décennale à Strasbourg accompagne les artisans du bâtiment dans la constitution de leur dossier et la recherche d’une solution adaptée auprès des compagnies partenaires.
Questions frequentes
Oui, les activités exercées doivent correspondre à celles indiquées dans le contrat. Une activité non déclarée peut ne pas être couverte en cas de sinistre.
Les assureurs demandent souvent un justificatif de qualification, un relevé d'expérience et des informations sur le chiffre d'affaires prévisionnel.
La localisation peut être prise en compte selon les critères de la compagnie, mais le tarif dépend surtout de l'activité, de l'expérience et du chiffre d'affaires déclaré.